公共采购:3亿预付款的无解之谜
当财务铁律遭遇税务红线——一场「合法」与「合规」的正面相遇
在国有企业采购实践中,大额预付款常常卡在一个看似「两边都对」的交汇点上:财务坚持「钱要出门,票先进门」;税务逻辑则要求「货未出门,票不能生」。两条规则各自成立,却在同一笔资金支付上难以同时满足。
本案例以大型风电项目约 3 亿元预付款为线索,呈现采购方与供应商如何被制度夹住,又如何用一种「虚构首批交货」的权宜操作暂时打通流程,并进一步追问:当规则与规则互相掣肘时,公共采购还能否保留商业温度与伙伴信任?
一两条规则的交汇:一个绕不开的悖论
在国企采购世界里,存在一个反复出现的悖论:它潜伏在每一笔大额预付款背后,让业务负责人与财务经理不得不反复权衡。问题并不在于某一方「不讲理」,而在于两套各自正当的规则,在同一时点发生了正面冲突。
点击下方两张卡片,分别展开财务侧与税务侧的逻辑。
提示:课堂可先举手表决——你此刻更同情哪一侧?读完案例后再对照是否改变立场。
若你是项目推进负责人,此刻更倾向先满足哪一侧?
先点选一个立场,读完案例后再回来对照。没有标准对错,课堂会展开讨论。
二价值 3 亿的僵局:风电项目里的预付款困局
项目背景
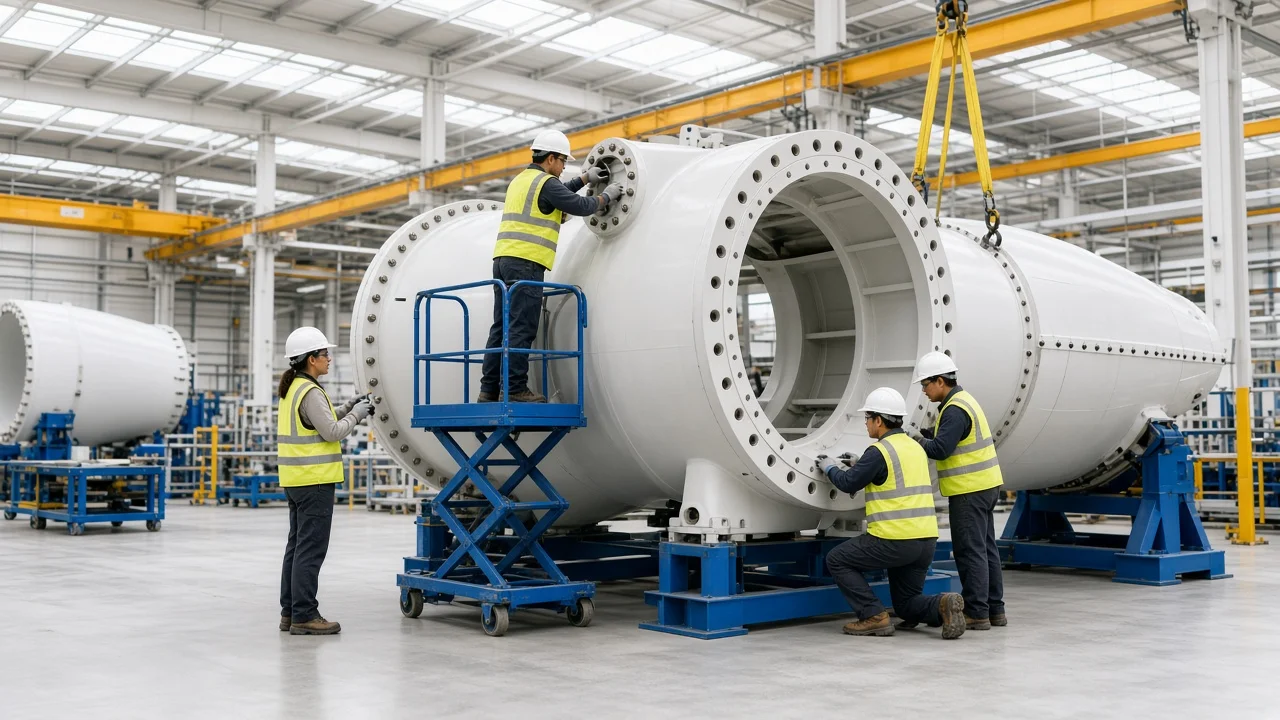
故事发生在一个大型风电项目上。按照行业惯例,作为采购方,需要向风机制造商支付合同总额 30% 的预付款,以启动长达约一年的制造周期。这笔钱,可能高达约 3 个亿。
采购方的坚持:财务守门人
采购方的财务部门,如同一个警惕的守门人。他们的原则简单而坚定:任何一笔国有资金的流出,都必须有对应的发票作为凭证。这是内部控制的生命线,也是审计压力下最常用的防护手段。
供应商的困境:税务紧箍咒
然而,供应商却面露难色。他们面临着来自税务系统的另一道约束:必须在发生真实的货物所有权转移行为后,才能开具发票。
现在,风机还只是一堆图纸和原材料,尚未形成可交付的实物。如果为了一笔预付款而提前开具约 3 个亿的发票,一旦被税务机关稽查,很可能被定性为「虚开发票」——对一家上市公司来说,这足以构成重大合规与市场信任危机。
「这官司打到我们头上,我们都不知道怎么断。双方都有理,但双方的『理』却水火不容。机器在这里都会抛锚。」
三危险的「权宜之计」:一场为合规而生的违规
那么,这个死结最终是如何被「解开」的呢?
答案,是一种充满实务智慧、却也充满风险的操作。它不是一个真正的制度解决方案,更像是一场精心编排的「合规表演」。
数字游戏的操作逻辑
为了让财务账本变得「好看」,供应商和采购方达成了一个心照不宣的默契。他们并没有去修改主合同,而是玩了一个数字对应游戏:
① 总订单
合同约定采购 50 台风机,制造周期漫长,需预付款启动生产。
② 金额对应
30% 预付款在金额上大约对应 15 台风机的价值。
③ 开票方式
供应商开出的不是「预付款」发票,而是针对「15 台已交付风机」的发票。
深层的荒诞
但这背后,隐藏着一个更深的荒诞:
在「虚构交货」之外,你更想推动哪条路径?
四终章:寻找采购的「温度」
「我们从五几年开始,就一直这么干的!」
在被问及某些流程的合规性时,一位国企老员工的回答,揭示了问题的重要根源——巨大的惯性。
当流程挤压信任
当僵化的流程、刚性的规则和层层加码的审计压力,渗透到商业活动的每一个环节时,信任和变通的空间就被挤压得越来越小。企业本应是鲜活的有机体,却容易变成一部由无数「合规齿轮」驱动的运转机器——能运转,却缺少温度。
终极启示
这正是「3亿预付款之谜」带给我们的启示。当国家大力倡导优化营商环境时,真正的优化,或许并非只来自更多文件和条款,而是来自系统内部的自我反思。
我们需要的,是一种「有温度的采购」。它承认规则的重要性,但更强调规则背后的商业逻辑与伙伴信任;它敢于挑战那些「从五几年就这么干」的过时惯例;它推动财务、业务、法务等部门坐在一起,不是为了互相设卡,而是为了共同解决问题。
- 承认规则重要,同时看清规则背后的商业目的
- 敢于复盘并更新长期惯性流程
- 跨部门协同解题,而不是各自守门互卡
- 让企业敢于用「收据 + 备货协议」坦然应对预付款,而不是被逼到「虚开发票」的边缘互相壮胆
讨六个思考题
点击题目可展开课堂提示(不含标准答案)。建议小组认领 1—2 题深入讨论。
-
思考题 1 · 制度冲突
财务要求「票先进门」和税务要求「货先出门」,哪个更合理?为什么会出现这种冲突?
提示:分别从内部控制目标与税收真实性原则出发,再追问「规则设计时是否预设了预付款场景」。
-
思考题 2 · 风险分析
「虚构首批交货」的操作有哪些法律与合规风险?谁应该为此承担责任?
提示:可从税务风险、审计风险、合同真实性、上市公司披露与岗位责任链条展开。
-
思考题 3 · 根源探究
「从五几年就这么干」反映了什么问题?如何打破这种惯性思维?
提示:区分「经验沉淀」与「路径依赖」;讨论组织学习、问责结构与制度更新机制。
-
思考题 4 · 国际对比
其他国家或行业如何处理预付款的财务与税务问题?有哪些可借鉴经验?
提示:可关注预付款专用凭证、保函/信用证、分期确认收入、数字化报税与合同备案等做法。
-
思考题 5 · 优化方案
如何设计一个既满足财务控制、又符合税务规范、还能保障商业运作的预付款管理机制?
提示:从凭证设计、部门协同、增信工具、数字化留痕、例外审批与审计可解释性五个模块搭框架。
-
思考题 6 · 温度思考
什么是「有温度的采购」?如何在坚守规则与灵活变通之间找到平衡?
提示:温度不等于放松合规;讨论「以解决真实商业问题为导向的规则弹性」与「可问责的例外机制」。