从产业链看供应链的价值
宁德时代、整车内卷与中国新能源汽车的「组合拳」——一次清洁能源产业链的系统设计,也是一场环境—经济—社会三重可持续性的压力测试。
新能源汽车产业链上,谁最赚钱?2026 年上半年,宁德时代单家归母净利润 432.48 亿元,约为 15 家主流车企合计利润的两倍;上游电池汇总净利润升至 683 亿元,其中宁德时代独占 470 亿元。与此同时,汽车行业利润率降至 3.6% 的历史新低,整车厂深陷价格战与原材料成本上涨,应付账款周转天数高达 300 天以上。
本案例的立足点不是「电池厂该不该赚这么多」,而是:若从产业链整体规划与系统设计的角度看,为何会呈现「上游控技术与资源、下游搏杀并出海」的结构?这一结构如何服务国内能源转型与气候议程(SDG 7、SDG 13),又如何在价值分配与账期压力上触及体面工作与不平等议题(SDG 8、SDG 10)?学员需要练习的,是从单点观感切换到整体战略意图——以及用可持续发展框架衡量产业链「价值」的阅读方式。
新能源汽车产业链上,谁拿走了大部分利润?
先凭直觉点选一项,再对照案例数据。
01从设计角度看战略选择
讨论新能源汽车,人们习惯先问单点问题。本案例邀请换一种读法:把中国新能源汽车产业链看作一次有意为之的整体规划与系统设计——上游长期投入资源控制与技术研发,下游在国内市场压成本、拼迭代,再通过出海寻找成长空间并延伸服务链条。
从可持续发展的视角看,这场重构的起点是一个全球性议程:联合国可持续发展目标 SDG 7(经济适用的清洁能源)与 SDG 13(气候行动)把能源结构转型和温室气体减排置于核心。中国从「碳减排、碳达峰」到清洁能源战略的推进,本质上是把高石油依赖的工业体系,转向清洁能源依赖的工业体系——这不是单一企业的商业选择,而是国家产业链的低碳再设计。
站在这个角度看,宁德时代所在的电池赛道就不是孤立的高利润环节,而是清洁能源产业链的枢纽:它把上游锂、镍、钴等关键资源,中游电芯与电池包制造能力,与下游整车、储能、电网应用连接起来。只有这种跨环节的系统设计,才能让新能源车、可再生能源发电与储能网络形成闭环,支撑提高可再生能源占比(SDG 7.2)与将气候举措纳入战略规划(SDG 13.2)的长期目标。
↓ 点击三个环节,展开各自在系统中的角色
从低附加值产品出口转向更高附加值的产业链输出,从化石能源依赖转向清洁能源依赖,从「整车为王」转向「三电系统」为核心——宏观视角一旦打开,单点上的「不合理」可能正是设计意图的一部分。
02谁拿走了产业链利润
2.1 核心不在「四个轮子上的冰箱彩电」
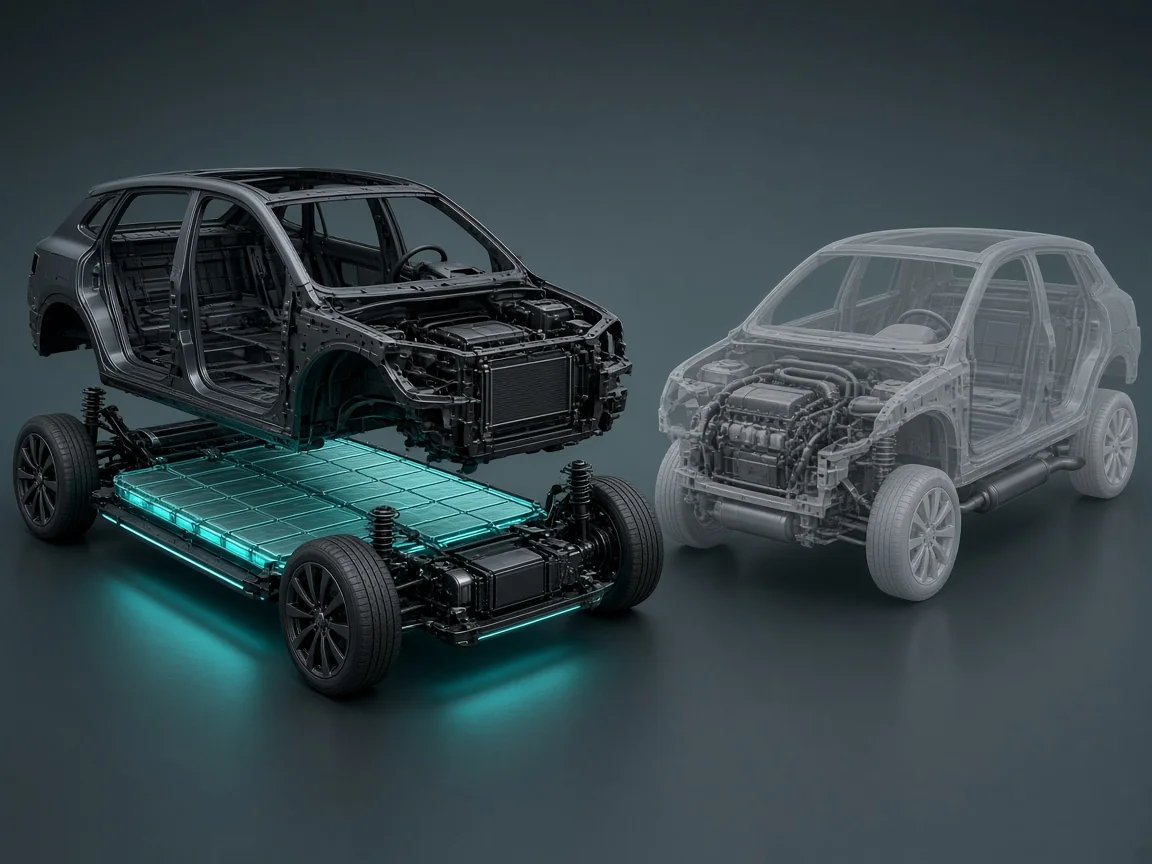
新能源汽车产业链上,哪一家最赚钱?答案往往指向上游:造电池的拿走了绝大部分利润。为什么车企内卷?因为相互之间压价,一哄而上地造汽车——四个轮子、电机上的「冰箱彩电」。真正的核心技术在三电系统上,而不是主机厂。
市场的过剩危机持续存在,价格成为主要的竞争武器。越卖越赔的现象普遍存在。各大车企认为,电车未来会成为注意力的入口;但前提是,需要在激烈的竞争中先活下来。
2.2 上游的冷板凳与下游的账期危机
长期投入在上游资源控制、技术研发等「冷板凳」工作,迎来了真正的价值空间。反过来看:如果不是各地一哄而上地上新能源汽车产能,就不会有今天普遍的价格竞争;整车企业面临的盈利困境,不仅自身存在巨大危机,而且对于供应商和渠道,都带来了严重的账期危机。
宁德时代的高利润,来自对电池材料、电化学系统、热管理与 BMS 等创新环节的掌控——这是产业创新与高附加值能力的呈现(SDG 9)。但利润过度向上游集中、整车厂与供应商被挤压,也揭示了结构性失衡:当利润与风险分配不均时,成本会沿着供应链向下游和中小供应商转嫁(SDG 10、SDG 8)。可持续产业链不仅要问「谁赚钱」,还要问「风险由谁承担」。
03组合拳:国内转型与海外生态位
中国汽车产业链呈现的状态是:宁德时代这样的上游企业控制资源以及核心技术,为下游企业提供关键部件与组件;下游企业在国内市场搏杀,拼命控制成本,实现技术迭代;再通过出海来在海外市场获得成长空间,并且进一步推动延伸的服务链条。
这种产业链的「组合拳」优势在于:在国内,让新能源车具备极强的价格竞争优势,然后全面淘汰燃油车,促进中国整体向新能源依赖转型;同时通过车的成本压缩,让更多燃油车被替代,减少对海外的石油依赖度。新能源车的大量使用,还促进物流以及客运成本持续下降,改善城市污染排放,并刺激光伏、风电等可再生能源的利用。
能源结构
从高石油依赖转向清洁能源依赖;新能源车普及拉动光伏、风电等可再生利用。
产业替代
极强价格竞争优势推动燃油车替代,服务碳达峰、碳减排与整体经济转型。
城市与民生
物流与客运成本持续下降,城市污染排放改善,宜居性提升。
出口升级
从低附加值产品出口,走向更高附加值的绿色产业链能力输出。
海外市场上,中国车企复刻了上世纪 70 年代石油危机之后的日本车企路径:以低成本、高速迭代,获得国际市场的生态位空间。相似的是「用成本与速度抢生态位」;不同的是,今天还有软件定义汽车、关税政治与动力电池上游格局。
- SDG 7:新能源车普及扩大清洁电力与可再生能源使用场景;电池储能成为风光间歇发电的消纳关键。
- SDG 11:电动车替代燃油车,直接减少城市细颗粒物与尾气排放,呼应减少城市环境影响、关注空气质量(11.6)。
- SDG 12:从高碳燃油消费转向低碳电动消费,呼应自然资源可持续管理与减少浪费性化石消费。
- SDG 13:从石油依赖转向电力驱动,降低交通部门化石能源消费与温室气体排放。
单个企业的成功,不能脱离「上游材料—中游电池—下游整车—末端服务」的系统设计;系统设计的本质,是把多个 SDG 目标嵌入日常商业逻辑。
04数据透镜:利润向电池端集中
宁德时代上半年净利超 15 家主流车企总和两倍,产业链利润高度向电池端集中。
归母净利润
归母净利润合计
历史新低
2026 年上半年,15 家主流车企归母净利润合计 210.48 亿元,低于宁德时代单家电池厂商的 432.48 亿元,为前者的两倍。受价格战及原材料上涨影响,汽车行业利润率降至 3.6% 的历史新低。
4.1 行业多方表态 · 点击展开
互动 · 碳酸锂价格压力感
拖动滑块,感受从 7.5 万元/吨到冲破 20 万元/吨时,整车成本压力的变化(示意)。
4.2 利润集中与账期压力
乘联分会负责人崔东树统计显示:2026 年上半年上游电池汇总净利润升至 683 亿元,其中宁德时代独占 470 亿元;国内车企普遍深陷价格战与毛利吞噬,广汽等车企及造车新势力出现亏损,出海成为重要破局之道。
此外,15 家主流车企应付账款周转天数高达 321 天,9 家电池企业周转天数达 348 天,显示行业普遍通过拉长账期向上下游转嫁资金压力。
| 观察维度 | 关键数字 | 含义提示 |
|---|---|---|
| 上游电池汇总净利 | 683 亿元 | 利润高度集中于动力电池等上游 |
| 宁德时代独占 | 470 亿元 | 龙头在上游利润池中的权重极高 |
| 15 家车企应付账款周转 | 321 天 | 整车端资金压力向供应链传导 |
| 9 家电池企业应付账款周转 | 348 天 | 电池端同样拉长账期,压力双向存在 |
超长账期不仅是财务风险信号,也关系到中小企业、劳动者与渠道伙伴能否获得稳定现金流。SDG 8.8 强调安全有保障的工作环境,SDG 9.3 强调增加小型企业进入价值链与获得金融服务的机会。资金成本被转移给更弱势的合作方,可能削弱其经营韧性与员工保障——「产业链健康发展」因此同时是商业议题与 SDG 治理议题。
国内新能源汽车产业链的利润正大幅向动力电池等上游龙头集中,整车企业则在价格战与原材料成本上涨的夹击下陷入盈利困境。极长的应付账款周转周期表明资金压力最终会通过供应商、渠道和劳动者层层传导,成为产业链可持续性的隐性成本。
05中国车企加速推进全球本土化建厂
受国内价格战与市场萎缩驱动,中国汽车正从大规模出口迈向全球本土化生产。咨询公司 AlixPartners 预计,2026 年中国汽车出口量将达 1000 万辆。为规避关税并贴近客户,中国车企正通过多种方式布局欧洲——点击卡片查看细节:
与此同时,大众汽车于 9 月 3 日获批关闭德国四个生产基地,而欧洲工厂目前拥有约 250 万辆 的闲置年产能可资利用。
5.1 成本优势能否被本地化消磨?
尽管欧洲车企希望本地化能消磨中国车企约 30% 的成本优势,但难以奏效。中国车企的优势源于精简架构、高度垂直整合、集中式软件架构与约两年的「中国速度」研发周期——这些核心优势将随生产转移至海外。
互动对照 · 整车零件数量(滚动触发)
零件更少、垂直整合更高,是案例强调「优势可随工厂迁移」的重要依据之一。
5.2 选址、黑灯工厂与产能展望
面对海外零售网络及劳动力成本,中国车企选择在匈牙利或斯洛伐克等成本较低的地区建厂,并正研发可整体打包输出的全自动化「黑灯工厂」。
AlixPartners 预计,到 2030 年中国车企海外制造产能将从去年的 120 万辆 增至 340 万辆;Mobility Global 预测中国品牌在欧洲的本地产量将从今年的 9 万辆 增至 100 万辆。
(至 2030,AlixPartners)
(Mobility Global)
研发周期
出海建厂不只是转移产能,更是把绿色制造基础设施、数字化工厂能力与集中式电子电气架构输出到全球(SDG 9.1 / 9.4 / 9.5)。若海外工厂继续以低碳电力、循环制造与本地化供应链为原则,还能进一步强化负责任生产与气候行动的全球影响。
国内激烈的市场竞争与价格战正驱动中国汽车产业加速向海外本土化生产转型。尽管欧洲试图通过关税和本地化法案进行阻击,中国车企凭借高度集成的供应链、中央化软件架构和极短的研发周期所形成的优势仍将持续——也为中国式绿色产业链基础设施的全球复制提供了契机。
06本案例的 SDG 映射说明
下表逐一列出本案例涉及的 SDG 目标、主/次定位、相关具体目标,以及案例中的证据。标注方法依据《SDG 标签体系方法论》:每个标签需有「为什么适用」的证据,而非形式化贴标。
| SDG | 定位 | 一句话概括 | 相关具体目标 | 案例证据 |
|---|---|---|---|---|
| 7 清洁能源 | 主 | 电池产业链是清洁能源转型的枢纽 | 7.2 · 7.3 | 碳达峰与清洁能源战略;新能源车拉动风光利用 |
| 9 产业创新 | 主 | 三电核心技术 + 绿色制造能力全球输出 | 9.4 · 9.5 · 9.b | 垂直整合、中央化软件、「中国速度」、黑灯工厂 |
| 13 气候行动 | 主 | 燃油车→新能源车,降低交通碳排放 | 13.2 · 13.3 | 化石能源依赖转向清洁能源;国家碳达峰战略 |
| 12 责任消费 | 次 | 高碳燃油消费→低碳电动消费 | 12.2 · 12.c | 燃油车替代;零件精简;垂直整合减耗 |
| 11 可持续城市 | 次 | 交通电气化改善空气质量与出行成本 | 11.6 · 11.2 | 城市污染改善;物流客运成本下降 |
| 8 体面工作 | 次 | 产业升级创造增长,超长账期威胁韧性 | 8.2 · 8.8 · 8.5 | 电池净利 683 亿;应付账款 321 / 348 天 |
| 10 减少不平等 | 次 | 利润向上游集中,压力转嫁弱势合作方 | 10.2 · 10.3 | 宁德净利超 15 家车企两倍;普遍亏损与账期转嫁 |
讨论思考题
课前阅读后思考。点击题目可钉选备忘(不含参考答案)。前五题沿用供应链主线;第六题引入 SDG 透镜。
-
思考题一 · 单点与系统
案例强调「从设计的角度看战略选择」。若只站在整车厂视角,你会如何评价「电池拿走大部分利润」?若改站在产业链整体规划视角,评价会怎样变化?这两种视角各自容易遗漏什么?
已钉选 · 课堂可从这里开场
-
思考题二 · 价值分配
为什么利润会高度向动力电池等上游集中?这是短期周期现象,还是产业结构使然?整车厂「注意力入口」的叙事,与当前盈利困境之间如何并存?
已钉选 · 对照第四节数据
-
思考题三 · 组合拳逻辑
国内「上游控技术、下游拼价格」的组合,如何同时服务能源转型、石油替代与产业升级?如果你认为这是系统设计,需要哪些条件才能持续?如果条件变化,系统最先崩在哪里?
已钉选 · 对照第三节标签页
-
思考题四 · 账期与韧性
车企应付账款周转 321 天、电池企业 348 天——利润集中与资金压力并存说明了什么?从供应链韧性与供应链金融角度看,这种「向上下游转嫁」会带来哪些连锁风险?它如何触及 SDG 8 与 SDG 10?
已钉选 · 「谁赚钱」与「谁垫资」要一起问
-
思考题五 · 优势能否出海
欧洲希望本地化消磨约 30% 的成本优势,但案例认为精简架构、垂直整合与「中国速度」会随生产转移。你同意吗?对比 1970 年代石油危机后的日本车企,相似点与不同点各是什么?
已钉选 · 对照零件数量互动图
-
思考题六 · SDG 三重底线
若用「环境—经济—社会」三重维度衡量本案例:清洁能源与气候目标(SDG 7 / 13)的进展,是否足以抵消价值分配失衡与账期转嫁(SDG 8 / 10)带来的社会成本?你认为「可持续的产业链」最低应满足哪三条标准?
已钉选 · 对照第六节因果链